


 KK24
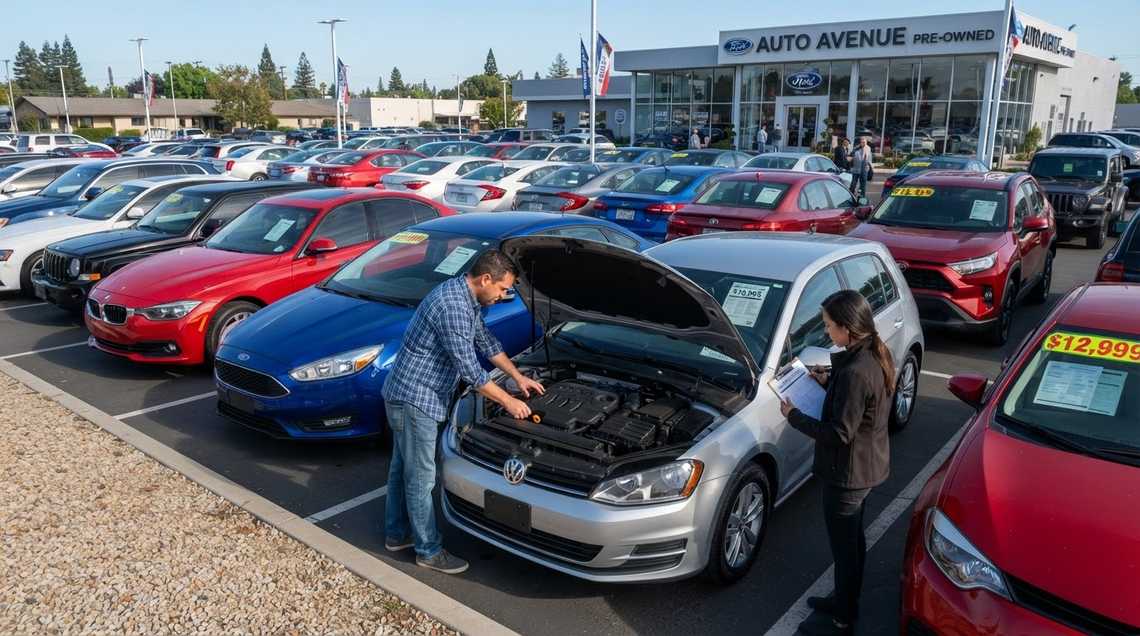
Zakup auta z drugiej ręki wymaga zarówno technicznego, jak i formalnego zaangażowania. Kluczowe jest, by starannie ocenić stan techniczny pojazdu, zapoznać się z jego historią oraz sprawdzić numer VIN. Dzięki temu można uniknąć przykrych niespodzianek. Po dokonaniu zakupu niezbędne jest załatwienie formalności dotyczących rejestracji oraz wykupienie ubezpieczenia OC. Warto również przemyśleć opcję dodatkowych polis, jak na przykład AC. Przekazanie własności może wpłynąć na wysokość składki ubezpieczeniowej, co powinno być brane pod uwagę przy planowaniu budżetu.
Co sprawdzić przed zakupem auta używanego
Przed nabyciem samochodu z drugiej ręki istotne jest, by dokładnie zweryfikować kilka kluczowych aspektów, co pozwoli uniknąć nieprzyjemnych niespodzianek. Przeanalizuj poniższe elementy:
- kondycja techniczna auta: szczegółowo przyjrzyj się silnikowi, skrzyni biegów, a także zawieszeniu i hamulcom,
- historia pojazdu i numer VIN: są niezastąpione przy ocenie, czy auto uczestniczyło w kolizjach,
- ważność i opłacenie polisy OC.
Dokumentacja, w tym dowód rejestracyjny i książka serwisowa, powinna być całościowa i zgodna z informacjami o samochodzie. Ważne jest także, by zweryfikować przebieg, a także stan opon oraz karoserii.
Kontrola stanu technicznego pojazdu
Kupno samochodu z drugiej ręki wymaga starannej inspekcji technicznej, co jest kluczowe, aby zapewnić sobie bezpieczeństwo i uniknąć niemiłych niespodzianek. Podczas przeglądu należy ocenić:
- stan silnika,
- stan skrzyni biegów,
- zawieszenie,
- hamulce,
- układ elektryczny, obejmujący oświetlenie oraz sygnalizację,
- kondycję karoserii i opon.
Taki dokładny przegląd pozwala na szybkie wykrycie ewentualnych usterek i ocenę, czy auto jest w pełni sprawne.
Sprawdzenie historii pojazdu i numeru VIN
Przy zakupie używanego samochodu, sprawdzenie historii pojazdu oraz numeru VIN jest kluczowym etapem. VIN pozwala na poznanie przeszłości auta, obejmując takie aspekty jak wypadki, naprawy czy ilość dotychczasowych właścicieli. Aby zdobyć te dane, warto skorzystać z usługi Historia Pojazdu. Wystarczy wpisać numer rejestracyjny, VIN oraz datę pierwszej rejestracji, aby otrzymać kompleksowy raport. Podstawowe informacje są dostępne bezpłatnie, lecz za bardziej szczegółowe dane często wymagana jest opłata.
Istnieją również internetowe narzędzia do sprawdzania historii ubezpieczeniowej lub szkód samochodu. W tym przypadku konieczne jest podanie numeru rejestracyjnego lub VIN. Dzięki temu można zdobyć dokładne dane o wszelkich szkodach. Takie sprawdzenie pomaga uniknąć zakupu auta z ukrytymi defektami lub problematyczną dokumentacją.
Formalności związane z zakupem auta używanego
Kupno używanego samochodu wiąże się z kilkoma formalnościami, które są niezbędne, aby transakcja przebiegła zgodnie z prawem i była bezpieczna.
Po zawarciu umowy kupna-sprzedaży, nowy właściciel powinien zgłosić nabycie pojazdu w odpowiednim urzędzie komunikacyjnym, by zarejestrować go na siebie. Do rejestracji potrzebne są takie dokumenty jak dowód rejestracyjny, umowa kupna-sprzedaży oraz potwierdzenie posiadania ubezpieczenia OC.
Sprzedawca zobowiązany jest do powiadomienia urzędu o sprzedaży auta i poinformowania swojego ubezpieczyciela o zmianie właściciela. To kluczowe, by uniknąć ewentualnych problemów prawnych, na przykład z tytułu odpowiedzialności za wykroczenia popełnione przez nowego właściciela.
Dodatkowo, sprzedający powinien przekazać polisę OC. Nowy właściciel ma możliwość jej kontynuacji, lecz powinien upewnić się, że umowa jest nadal ważna i odpowiednio opłacona. W razie wygaśnięcia polisy, konieczne będzie wykupienie nowego ubezpieczenia OC. Warto mieć na uwadze, że brak aktualnego OC może skutkować nałożeniem kar finansowych.
Zgłoszenie kupna do urzędu i rejestracja pojazdu
Kupno używanego auta wiąże się z jego zgłoszeniem i rejestracją w urzędzie. Nowy właściciel musi udać się do odpowiedniego wydziału komunikacji w swojej miejscowości, by zarejestrować pojazd na swoje nazwisko. Do tego procesu niezbędne są:
- dowód rejestracyjny,
- umowa kupna-sprzedaży,
- potwierdzenie posiadania ubezpieczenia OC.
Zaniedbanie terminowej rejestracji może prowadzić do kar finansowych. Dlatego warto zadbać o wszystkie formalności, aby uniknąć kłopotów prawnych i finansowych.
Przekazanie polisy OC przez sprzedawcę
Kupując samochód z drugiej ręki, niezwykle ważne jest, by uzyskać od sprzedawcy polisę OC. To on powinien ją przekazać nowemu właścicielowi, co gwarantuje, że ubezpieczenie nie zostanie przerwane. Oczywiście, nabywca może zatrzymać polisę od sprzedającego, ale nie należy zapominać, że nie zostanie ona automatycznie przedłużona na kolejny okres. Dlatego przed jej wygaśnięciem konieczne jest zawarcie nowego ubezpieczenia, aby uniknąć kar finansowych, które mogą wynosić od 800 do 6000 złotych.
Warto również upewnić się, czy przekazana polisa OC została w pełni opłacona. W przypadku, gdy ubezpieczenie traci ważność lub w ogóle go nie ma, nowy właściciel musi zadbać o nowe ubezpieczenie najpóźniej następnego dnia. Brak ważnego OC to nie tylko ryzyko związane z karami, ale także konieczność pokrycia ewentualnych kosztów odszkodowania z własnych środków w razie wypadku.
Aby uniknąć sytuacji, w której posiadamy dwa OC jednocześnie, dobrze jest sprawdzić, czy sprzedawca zgłosił sprzedaż samochodu swojemu ubezpieczycielowi. Jeśli planujemy zawarcie nowej polisy, powinniśmy wypowiedzieć umowę OC poprzedniego właściciela. Nawet jeśli umowa została przedłużona automatycznie, mamy prawo ją wypowiedzieć, co pozwala na opłacenie jedynie rzeczywistego okresu ochrony.
Jak się ubezpieczyć po zakupie używanego samochodu
Po zakupie używanego auta kluczowe jest zadbanie o kwestie ubezpieczeniowe. Nowy właściciel musi posiadać aktualne OC, które jest wymagane dla każdego pojazdu mechanicznego poruszającego się po polskich drogach. W przypadku, gdy obecna polisa OC dobiega końca, konieczne jest nabycie nowej najpóźniej dzień po jej wygaśnięciu.
Bez względu na to, czy planujesz przedłużyć polisę od sprzedawcy, czy zamierzasz nabyć nowe ubezpieczenie, upewnij się, że składka została w pełni uregulowana. W przeciwnym razie grożą ci mandaty od 800 do 6000 złotych. Jeśli dojdzie do wypadku bez ważnego OC, będziesz musiał pokryć wszystkie koszty odszkodowania z własnej kieszeni.
Dobrze jest również zastanowić się nad dodatkowymi wariantami ubezpieczenia, takimi jak:
- Ubezpieczenie AC (autocasco): zapewnia ochronę przed uszkodzeniami oraz kradzieżą pojazdu,
- NNW (ubezpieczenie następstw nieszczęśliwych wypadków): zabezpiecza zdrowie kierowcy i pasażerów,
- polisa krótkoterminowa: w przypadku potrzeby tymczasowej ochrony, zanim zdecydujesz się na długoterminowe rozwiązania.
Obowiązek posiadania ważnego ubezpieczenia OC
Każdy posiadacz samochodu ma obowiązek posiadania aktualnego ubezpieczenia OC. Niezależnie od tego, czy auto jest wykorzystywane na co dzień, czy stoi nieużywane, polisa OC zabezpiecza przed finansowymi konsekwencjami szkód spowodowanych innym uczestnikom ruchu. Brak takiego ubezpieczenia może skutkować karami w wysokości od 800 do 6000 złotych. Nowy właściciel pojazdu powinien wykupić nową polisę najpóźniej dzień po zakończeniu obecnej, aby uniknąć sankcji.
Zakup nowego ubezpieczenia - OC i AC
Zakup ubezpieczenia OC i AC po nabyciu używanego samochodu to istotny krok. OC, czyli obowiązkowe ubezpieczenie, zabezpiecza przed finansowymi konsekwencjami szkód wyrządzonych innym użytkownikom dróg. Po zakończeniu obecnej umowy, nowe OC trzeba wykupić najpóźniej dzień po jej wygaśnięciu, aby uniknąć kar w wysokości od 800 do 6000 złotych.
AC (autocasco) oferuje dodatkową ochronę przed kradzieżą i uszkodzeniami pojazdu. Przed podjęciem decyzji o AC, warto przemyśleć koszty napraw i potencjalne straty w przypadku szkody całkowitej. Porównanie ofert różnych firm ubezpieczeniowych ułatwi znalezienie polisy najlepiej dopasowanej do Twoich wymagań.
Nowe ubezpieczenie można nabyć na kilka sposobów:
- w biurze agenta,
- bezpośrednio w towarzystwie ubezpieczeniowym,
- przez internet.
Sieć umożliwia szybkie porównanie ofert, co pozwala wybrać najkorzystniejszą opcję. Nie zapomnij także o zniżkach, które mogą zmniejszyć koszt polisy.
Rekalkulacja składki ubezpieczeniowej
Rekalkulacja składki ubezpieczeniowej zazwyczaj ma miejsce, gdy dochodzi do zmiany właściciela samochodu. Ubezpieczyciel, analizując nowe dane kupującego, może dostosować wysokość składki OC. Nowy właściciel może zatem płacić inną kwotę niż poprzedni.
Na te zmiany wpływają różnorodne czynniki, w tym:
- doświadczenie kierowcy,
- lokalizacja zamieszkania,
- dotychczasowa historia ubezpieczeniowa.
Warto mieć na uwadze, że rekalkulacja składki może mieć istotny wpływ na decyzję dotyczącą kontynuacji obecnej polisy OC lub wyboru nowej. Zrozumienie tego mechanizmu pozwala uniknąć nieplanowanych wydatków i lepiej zarządzać kosztami związanymi z posiadaniem pojazdu.
Zmiana właściciela a rekalkulacja składki OC
Zmiana właściciela samochodu powoduje konieczność ponownego określenia składki OC. Firma ubezpieczeniowa może zmienić jej wysokość, analizując dane dotyczące nowego posiadacza pojazdu. Na nową składkę wpływa wiele aspektów, w tym:
- doświadczenie kierowcy,
- miejsce jego zamieszkania,
- dotychczasowa historia ubezpieczeniowa.
Nowy właściciel musi być świadomy, że jego opłata może różnić się od tej, którą uiszczał poprzednik. Przy podejmowaniu decyzji o kontynuacji aktualnej polisy OC lub jej zmianie warto uwzględnić możliwość przeliczenia składki, co pozwoli lepiej zarządzać wydatkami.
Terminy i obowiązki związane z rekalkulacją
Sprzedający ma obowiązek zgłosić sprzedaż auta swojemu ubezpieczycielowi w ciągu dwóch tygodni. Jest to istotne, ponieważ od tego momentu to nowy właściciel jest odpowiedzialny za opłacenie składki OC. Nowy posiadacz pojazdu powinien pamiętać, że ubezpieczenie jest teraz jego zadaniem. Musi również zadbać, by polisa była ważna i nie wygasła. Warto także zweryfikować, czy sprzedający dopełnił formalności związanych z Ubezpieczeniowym Funduszem Gwarancyjnym, co pozwoli uniknąć nieprzyjemności związanych z brakiem ważnego ubezpieczenia.
– Artykuł sponsorowany


Napisz komentarz
Komentarze